
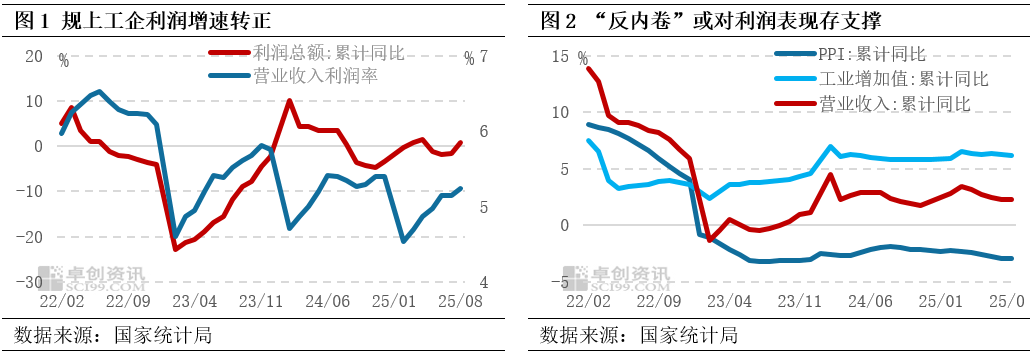
2025年1-8月,我国畛域以上工业企业利润总和同比增速转正,“反内卷”价钱效应渐渐流露、部分行业利润率进步,带动利润贯通彰着抬升。
1.三大需求走弱,内机动能仍待诞生
2025年8月我国经济旯旮回落,供给端数据举座肃肃但旯旮下行,需求端三大需求均走弱。从需求端来看,一是社零同比进步3.4%,增速相连第三个月回落,除前年9月后“以旧换新”补贴大畛域落地带来的基数抬升成分外,或主要在于“以旧换新”补贴充裕度低于上半年,计策端撑抓有所祛除。二是投资信心待提振,地产投资跌幅走阔,地产需求端“量价皆跌”,供应端随需求下行,地产仍处下行周期;制造业和基建投资相连两个月负增,“反内卷”削弱预期重叠出口承压扰动打击制造业投资信心,基建则或受财政发力节律偏慢影响;三是出口走弱更变点或照旧出现,8月我国出口同比增长4.4%,较前值下落2.8个百分点,除基数成分外,对好意思出口回落成为株连出口的主要成分,但欧盟制造业复苏、对东盟及非洲国度保抓高增使得出口韧性仍存。此外,物价方面,PPI年内初度环比非负增,同比跌幅彰着收窄,或暗示“反内卷”价钱效应照旧渐渐流露。内需不及、预期偏弱仍是中枢贬抑,我国内机动能仍待诞生。
2.畛域以上工业企业利润贯通彰着走强
1-8月我国规上工企利润总和累计同比增长0.9%,增速较前值进步2.6个百分点,工企利润累计同比增速转正,利润大幅回升。
撤离前年同期低基数带来的撑抓外,从量、价、利润率贯通来看,量跌价升,利润率旯旮改善。1-8月我国规上工企买卖收入同比增长2.3%,抓平前值。其中,1-8月代表“量”的工业加多值旯旮走弱,而代表“价”的PPI累计同比虽抓平前值,但旯旮跌幅收窄,“反内卷”渐渐激动带来的供给贬抑和价钱效应渐渐流露。凭据营收和利润总和累计值计较,1-8月我国工企营收利润率为5.24%,8月当月营收利润率由7月的5.17%进步至5.82%。此外,1-8月规上工企买卖资本累计同比增速也抓平前值,录得2.5%。
3.上游行业大批改善,中卑劣贯通分化
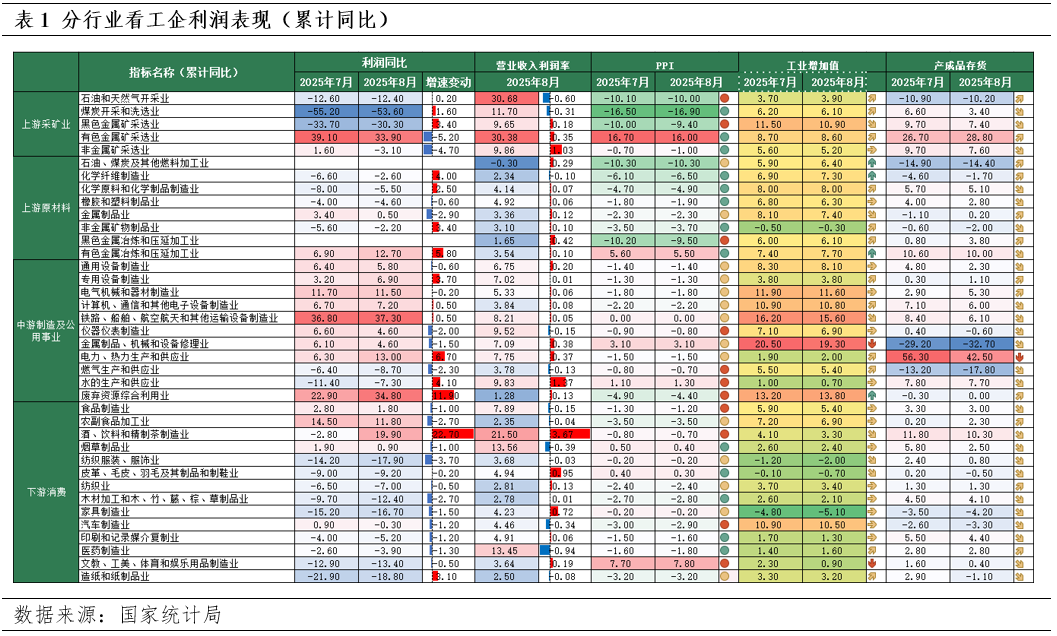
分行业来看,1-8月上游行业利润总和累计同比旯旮改善彰着,或主要受价钱回升以及利润率上行带动。采矿业中,煤炭开采和洗选业、玄色金属矿选择业利润累计同比隔离进步1.6和3.4个百分点,跌幅收窄,其中煤炭开采和洗选业PPI累计同比跌幅扩大,但8月当月环比转正,或更多在于价钱进步,而玄色金属矿选择业则价钱与利润率皆升;石油和自然气开采业利润累计同比也小幅加多0.2个百分点。上游原材料中,石化行业干系的化纤工业加多值“量”有所强化,推动利润累计同比进步4个百分点,化工品制造业利润累计同比增速进步2.5个百分点或主要由利润率走升而带动。此外,非金属矿物成品业、有色金属冶真金不怕火和压延加工业利润增速也隔离进步3.4个百分点、5.8个百分点至-2.2%和2.7%;
中游制造业和公用奇迹以及卑劣枉然行业利润累计同比变化或更多取决于利润率贯通。其中,利润率改善彰着的,酒、饮料和精制茶制造业、水的分娩和供应业、电力、热力分娩和供应业,累计利润同比增速较前值均有不同进度的进步。而从PPI累计同比变化来看,对中卑劣行业利润贯通改善的带动或有限。工业加多值的“量”层面,仅专用开导制造业和医药制造业旯旮强化,或对带动营收加多、利润改善。
4.畛域以上工业企业利润恒久诞生回升趋势不变
8月受“反内卷”计策狂放影响,供给贬抑流露,工业加多值旯旮走弱,同期,带动PPI同比跌幅收窄,年内初度环比告别负值,后续随本轮“发内卷”有序激动,PPI仍有稳步进步预期。而从三大需求来看,四季度国内经济压力或加大。社零,下半年“以旧换新”补贴减少带来的撑抓趋弱效应将抓续,重叠高基数株连,枉然端贯通或有限;而出口层面受中好意思长周期博弈影响,不驯服风险仍存。仅投资端或受新式计策性金融用具支抓,基建投资仍有预期。10月行将召开的四中全会需要密切怜惜,不仅在于或同“稳增长”增量计策指向干系,也更为关联“十五五”贪图导向。“反内卷”“扩内需”计策仍待从供需两头密切合营强化我国内机动能、推动工企利润诞生、激动经济高质地发展。
文|李心悦万博manbext网站登录app娱乐